Transparencia: esta guía la escribimos en Scrampi, un sistema POS con facturación electrónica ante la SUNAT. Tenemos un interés directo, así que la escribimos para que te sirva decidas lo que decidas: los pasos y plazos de abajo son los de la normativa y aplican a cualquier sistema que evalúes, no solo al nuestro. Donde damos un dato de Scrampi, lo decimos con claridad.
En corto: en Perú, casi todo negocio que emite comprobantes debe hacerlo de forma electrónica: factura para clientes con RUC y boleta de venta para consumidores finales. La factura y sus notas se envían a la SUNAT o al OSE hasta 3 días calendario después de su fecha de emisión; las boletas se informan con un resumen diario hasta el sétimo día calendario siguiente. Para empezar necesitas RUC habido y Clave SOL, y puedes emitir gratis en el portal SEE-SOL o en la App Emprender SUNAT.
Descarga gratis: la calculadora de plazos SUNAT en Excel. Anotas cada comprobante con su fecha de emisión y te dice hasta cuándo enviarlo a la SUNAT, cuántos días te quedan y si corresponde comunicación de baja o nota de crédito. Trae también un checklist diario y mensual.
Puntos clave:
- En 2026 prácticamente todo negocio que emite comprobantes en Perú debe hacerlo electrónicamente; desde junio de 2026, los nuevos inscritos en el RUC son emisores electrónicos desde el primer día (R.S. N.° 000075-2026/SUNAT).
- Los dos comprobantes del día a día son la factura (clientes con RUC, da crédito fiscal) y la boleta de venta (consumidor final, no da crédito fiscal).
- La factura debe enviarse a la SUNAT en un plazo máximo de 3 días calendario contados desde el día siguiente de su emisión; las boletas se informan mediante resumen diario, hasta el sétimo día calendario siguiente.
- La fecha de emisión de una factura puede ser anterior al día en que la envías solo dentro de ese plazo de 3 días; con una fecha más antigua, lo enviado no tiene calidad de factura electrónica.
- El Certificado Digital Tributario es gratuito para negocios con ingresos de hasta ~300 UIT: la SUNAT lo entrega hasta el 31 de diciembre de 2027.
- No emitir comprobante se sanciona con cierre del local desde la primera vez (3 días), no solo con multa.
- La UIT 2026 es S/ 5.500 y la tasa combinada IGV + IPM se mantiene en 18%; las MYPE de restaurantes y hoteles aplican 10,5%.
Facturar electrónicamente en Perú dejó de ser opcional hace años: hoy es la única forma válida de emitir comprobantes para casi cualquier negocio. La buena noticia es que empezar es más fácil (y más barato) de lo que parece. Esta guía recorre todo el camino: quién está obligado, qué sistema de emisión elegir, qué necesitas para arrancar, los plazos que no puedes incumplir y las sanciones si algo sale mal. Con fuentes oficiales de la SUNAT en cada punto.
Qué cambia en 2026: resumen en 30 segundos
- Nuevos negocios, sin periodo de gracia: quien se inscribe en el RUC bajo el Régimen General, el RMT o el RER es emisor electrónico desde el día uno (R.S. N.° 000075-2026/SUNAT, vigente desde el 1 de junio de 2026).
- Adiós al padrón de obligados: la SUNAT retiró la consulta: si emites comprobantes, estás obligado, sin excepciones que verificar.
- UIT 2026 en S/ 5.500: sube el valor de referencia de las multas.
- IGV sin cambios de fondo: la tasa total sigue en 18% (la Ley 32387 solo recompuso su distribución interna), y las MYPE de restaurantes y hoteles conservan el 10,5% durante todo 2026 (Ley 32219).
El detalle de cada punto, más abajo en esta guía.
¿Quién está obligado a facturar electrónicamente en 2026?
La masificación de la facturación electrónica culminó en 2022, cuando entraron los últimos tramos de contribuyentes según sus ingresos. En 2026, la obligación alcanza a prácticamente todos los que emiten facturas o boletas de venta.
Hay dos novedades y una excepción que conviene conocer:
- Nuevos negocios: obligados desde el día uno. La R.S. N.° 000075-2026/SUNAT (vigente desde el 1 de junio de 2026) convierte en emisor electrónico a quien se inscribe en el RUC bajo el Régimen General, el Régimen MYPE Tributario o el RER desde su inscripción, sin periodo de gracia.
- La consulta del padrón de obligados fue retirada por la SUNAT: con la masificación completa, ya no tiene sentido preguntarse "¿me toca?". Si emites comprobantes, te toca.
- La excepción: el Nuevo RUS. Los sujetos del Nuevo Régimen Único Simplificado siguen emitiendo boletas físicas. También existen supuestos de contingencia y de baja conectividad con reglas especiales.
Fuente: SUNAT: Obligados a emitir CPE
Los comprobantes: factura, boleta y notas
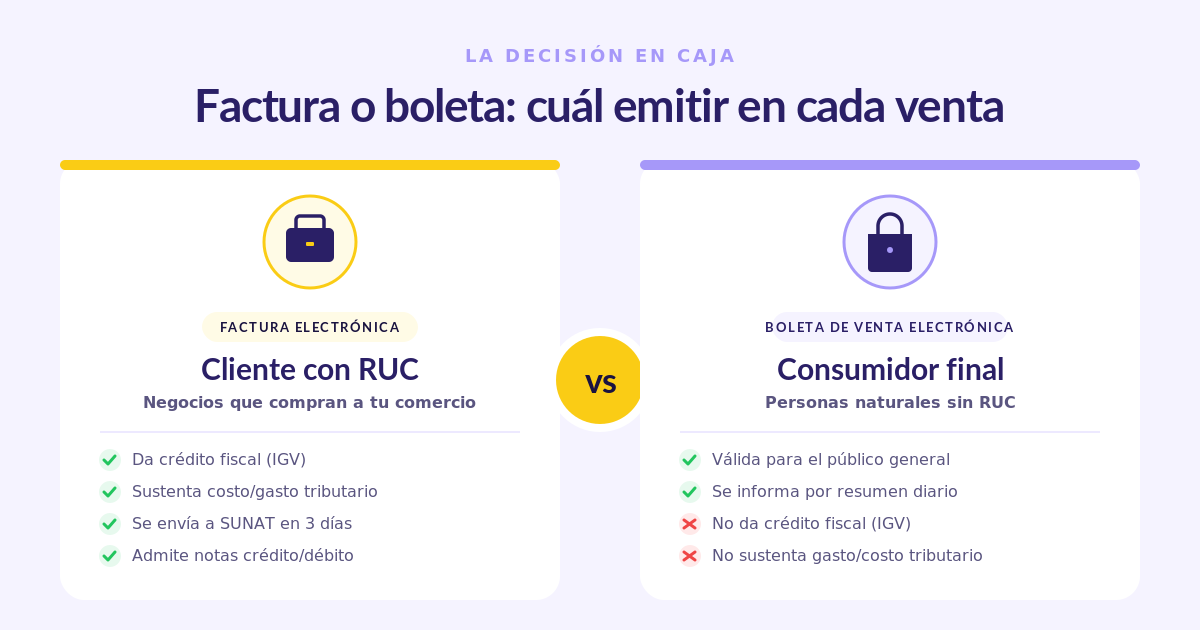
Factura electrónica. Se emite en operaciones con clientes que tienen RUC. Es el comprobante que permite al comprador sustentar costo o gasto y usar el IGV como crédito fiscal. Si tu cliente es un negocio, casi siempre te pedirá factura.
Boleta de venta electrónica. Se emite a consumidores finales. La regla que lo cambia todo: la boleta no permite ejercer derecho a crédito fiscal ni sustentar gasto o costo tributario. Por eso en caja debes poder emitir ambas: boleta para el público general, factura para quien la pida con su RUC.
Notas de crédito y débito electrónicas. Corrigen o ajustan comprobantes ya emitidos (devoluciones, descuentos posteriores, intereses). Solo pueden emitirse sobre comprobantes cuya validación fue aceptada.
Un detalle útil para el comercio minorista: en ventas a consumidores finales de hasta S/ 5,00, emitir boleta es facultativo, salvo que el comprador la exija. Eso sí: debes llevar control diario y emitir al final del día una boleta por el importe total de las operaciones no documentadas (Reglamento de Comprobantes de Pago, art. 15).
Fuentes: SUNAT: La boleta de venta electrónica · SUNAT Emprender: Boleta de venta
Cómo viaja un comprobante: XML, CDR y estados
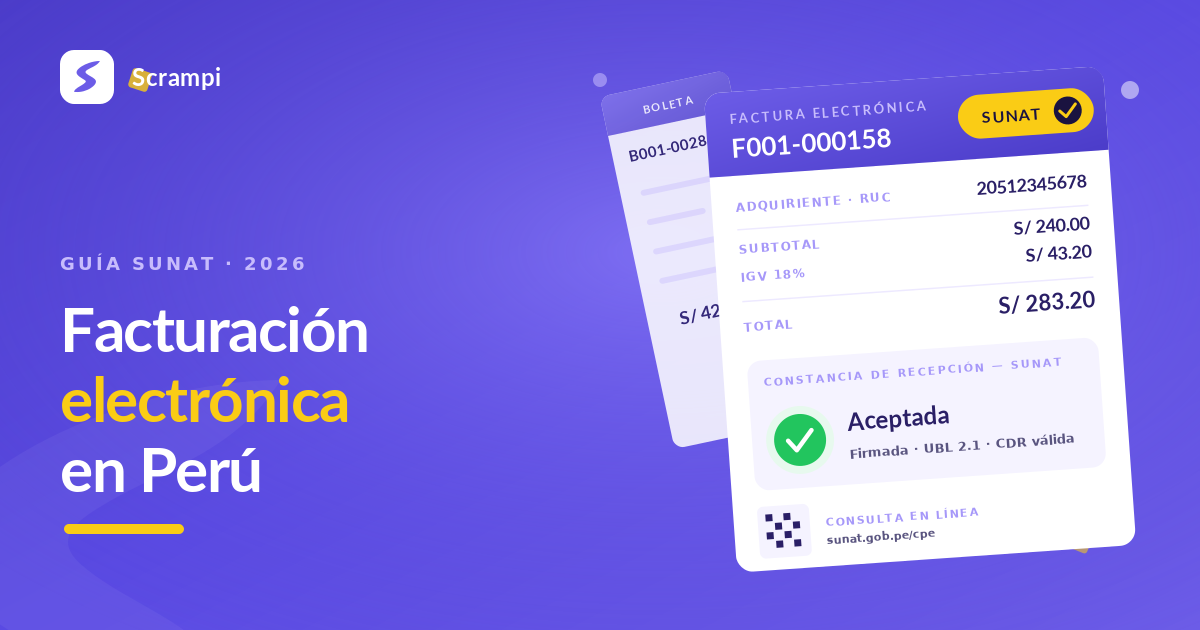
Todo comprobante electrónico peruano es un archivo XML bajo el estándar UBL 2.1, firmado digitalmente. Cuando lo emites desde un sistema propio o un proveedor, el XML se envía a la SUNAT (directamente o a través de un OSE, Operador de Servicios Electrónicos) y la respuesta que regresa es la CDR (Constancia de Recepción).
La CDR puede venir en tres estados:
| Estado | Qué significa |
|---|---|
| Aceptada | El comprobante tiene validez tributaria plena. |
| Aceptada con observaciones | Es válido, pero hay datos observados que conviene subsanar. |
| Rechazada | No tiene validez: hay que corregir el error y emitir de nuevo. |
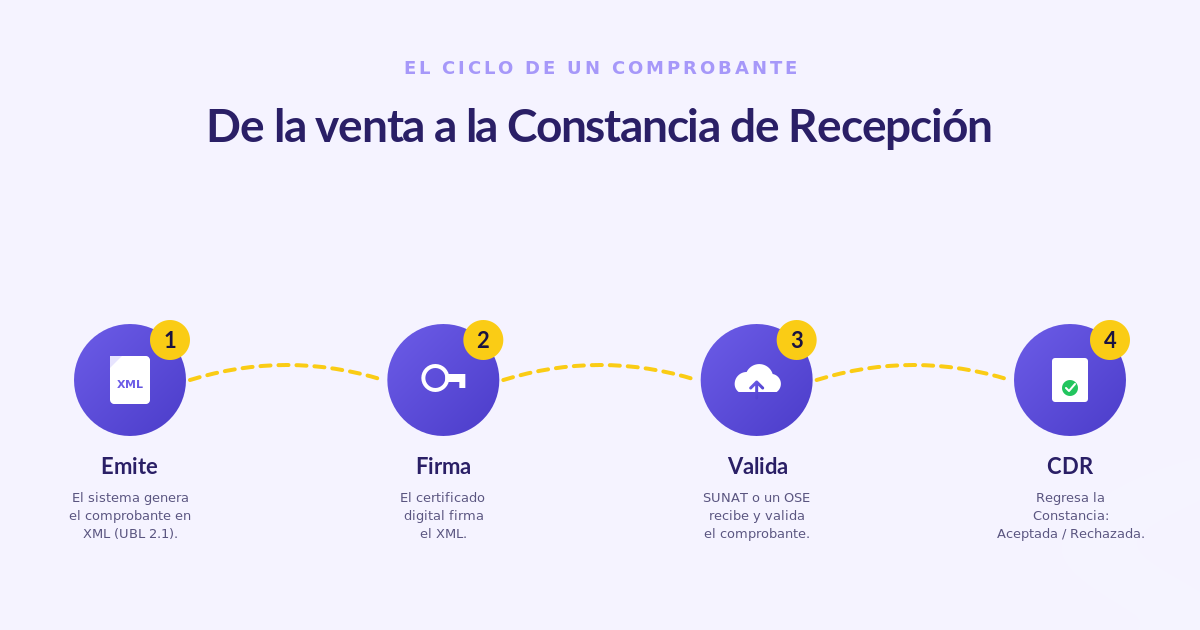
Debes conservar las CDR: son la prueba de que tu comprobante fue recibido y validado. Un buen sistema las archiva automáticamente y solo te avisa cuando algo requiere acción.
Fuente: SUNAT: Operador de Servicios Electrónicos
Los sistemas de emisión: ¿cuál te conviene?
La SUNAT reconoce siete Sistemas de Emisión Electrónica (SEE), pero para un negocio típico los relevantes son cuatro:
| Sistema | Qué es | ¿Para quién? |
|---|---|---|
| SEE-SOL | Emisión manual desde el portal de la SUNAT, gratuito, sin certificado propio (firma la SUNAT) | Volúmenes muy bajos: pocas operaciones al mes |
| SEE-SFS (Facturador SUNAT) | Aplicación gratuita descargable | Negocios pequeños con algo de volumen y una sola computadora |
| SEE-Del Contribuyente | Tu propio sistema (o el de tu proveedor, como un POS) emite y transmite a la SUNAT | Comercios con ventas diarias que necesitan velocidad en caja |
| SEE-OSE | Igual que el anterior, pero la validación la hace un OSE autorizado | Volúmenes altos o necesidades específicas de disponibilidad |
La decisión práctica se reduce a volumen: si emites unas pocas facturas al mes, el portal SOL basta. Si vendes todos los días en un mostrador, emitir manualmente comprobante por comprobante no es viable: necesitas que el punto de venta emita y transmita solo, como parte del cobro.
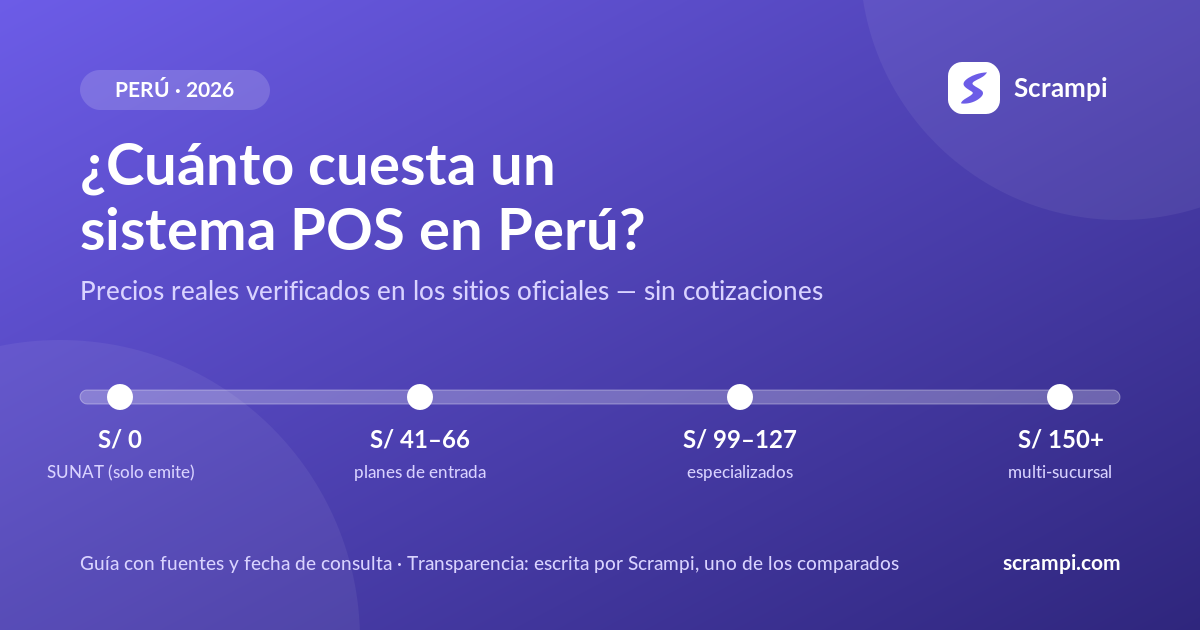
Si vas por un POS con facturación incluida, compara cuántos comprobantes al mes cubre cada plan, no solo la mensualidad. Como referencia, en Scrampi el plan Starter (S/ 45 al mes, para ventas de hasta S/ 16.000 mensuales) incluye 150 comprobantes al mes, Pro (S/ 86) incluye 800 y Business (S/ 144) 1.500; se cuentan por documento y el cupo se reinicia cada mes. Así funciona la facturación electrónica SUNAT en Scrampi, y en la guía de cuánto cuesta un sistema POS en Perú profundizamos en los costos de tener la emisión en la caja.
Paso a paso: qué necesitas para empezar
1. RUC activo y en condición de "habido" + Clave SOL. Es la base de todo. Si tu RUC está suspendido o "no habido", primero regulariza.
2. Elige tu sistema de emisión (tabla anterior). Con SEE-SOL puedes empezar hoy mismo, sin nada adicional.
3. Certificado digital, gratis si eres pequeño. Para emitir desde un sistema propio, el Facturador o un OSE, el XML se firma con un certificado digital. La SUNAT entrega el Certificado Digital Tributario (CDT) gratuito hasta el 31 de diciembre de 2027 a contribuyentes con RUC activo, rentas de tercera categoría e ingresos netos de hasta S/ 1.260.000 (unas 300 UIT). Se solicita por el portal SOL (Comprobantes de Pago → CDT) y dura 3 años. En SEE-SOL no lo necesitas.
4. Configura series y correlativos para cada tipo de comprobante y punto de emisión.
5. Emite y controla los plazos: es el punto donde más negocios fallan, y lo vemos en detalle más abajo.
Fuentes: gob.pe: SEE-SOL · SUNAT: Certificado digital
¿Cómo emitir una boleta electrónica en 2026?
Para emitir una boleta electrónica en 2026 necesitas RUC con domicilio fiscal habido (sin suspensión temporal ni baja) y Clave SOL; con eso puedes emitirla gratis en el portal de la SUNAT (SEE-SOL) o en la App Emprender SUNAT, o desde un sistema propio o un POS si vendes todos los días. Estas son las tres vías:
- Portal SUNAT (SEE-SOL): entras a SUNAT Operaciones en Línea con tu Clave SOL, vas a Comprobantes de Pago, Sistemas de Emisión Electrónica desde SOL, y eliges Boleta de Venta. Llenas los datos, previsualizas y emites.
- App Emprender SUNAT: la instalas en el celular, ingresas con tu Clave SOL, entras a Comprobantes de pago, Boletas, registras el documento del cliente y los productos, verificas y emites. La boleta se puede enviar por WhatsApp o correo.
- Sistema propio o POS: la boleta sale de la caja con una serie que empieza con B, se entrega impresa (o por medio electrónico si el cliente acepta) y se informa a la SUNAT con el resumen diario, hasta el sétimo día calendario siguiente.
Dos reglas aplican en todos los casos. Si el importe de la boleta supera S/ 700, o si el cliente lo pide, debes consignar su tipo y número de documento de identidad. Y en ventas de hasta S/ 5 la boleta es facultativa, con una boleta al cierre del día por el total no documentado.
La vía correcta depende del volumen. El portal y la app son gratis y alcanzan para pocas ventas al día; en un mostrador con cola, digitar cada boleta a mano no da abasto. Si ese es tu caso, en la guía de POS para bodegas en Perú está lo que conviene exigirle a la caja, y en la de POS gratis en Perú revisamos las opciones sin costo y sus límites.
Fuentes: SUNAT: boleta de venta electrónica (SOL, sistemas del contribuyente y App) · SUNAT: boleta de venta desde la App Emprender
Los plazos que no puedes incumplir
¿Cuál es el plazo para enviar facturas electrónicas a SUNAT en 2026?
En 2026, la factura electrónica y sus notas de crédito y débito vinculadas se envían a la SUNAT (o al OSE) en la fecha de emisión que figura en el comprobante o, como máximo, hasta 3 días calendario contados desde el día siguiente a esa fecha. Lo fija la R.S. N.° 000003-2023/SUNAT, que modificó las normas del SEE-Del Contribuyente (R.S. 097-2012/SUNAT), del Facturador SUNAT (R.S. 182-2016/SUNAT) y del SEE-OSE (R.S. 117-2017/SUNAT). Lo enviado fuera de ese plazo no tiene la calidad de factura electrónica, aunque ya se la hayas entregado al cliente.
Un ejemplo: una factura con fecha de emisión del lunes puede enviarse ese mismo lunes o, a más tardar, el jueves.
Las boletas de venta tienen otro plazo: se informan a la SUNAT mediante un resumen diario, que se envía el mismo día en que se emitieron o, a más tardar, hasta el sétimo día calendario siguiente. La norma también permite enviar cada boleta por separado en lugar del resumen, pero el límite final es el del resumen diario. En SEE-SOL y en la App Emprender SUNAT no hay envío aparte: la boleta queda registrada en la SUNAT al emitirla.
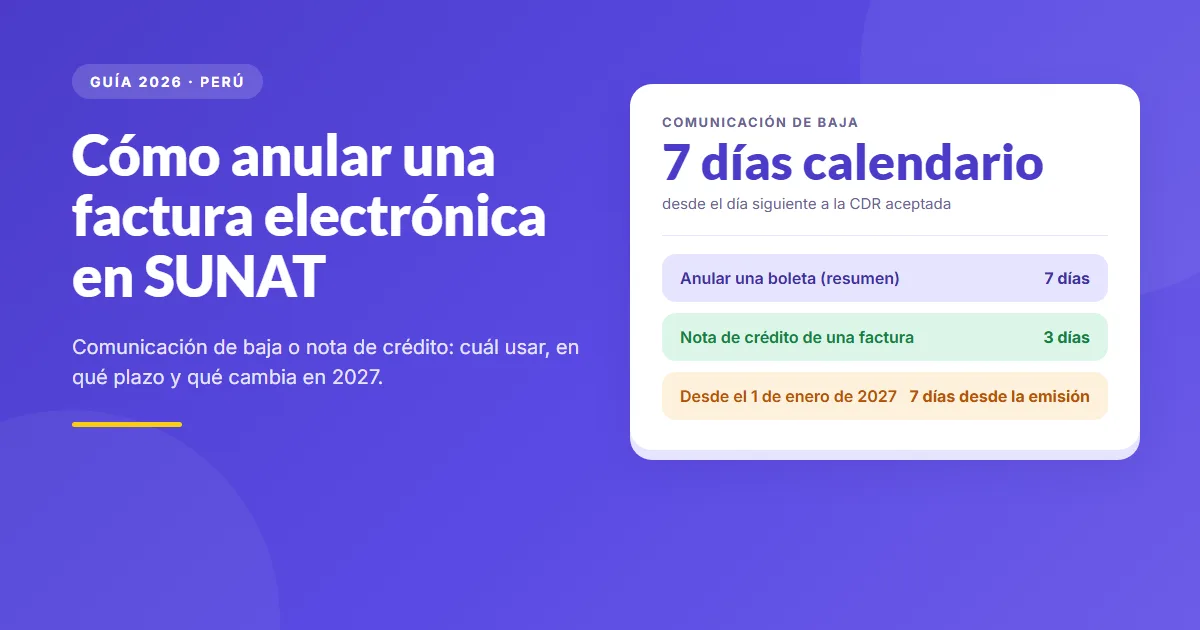
¿Necesitas anular o corregir un comprobante ya enviado? La comunicación de baja y la nota de crédito tienen sus propios plazos, y el de la baja cambia en 2027: lo explicamos en la guía cómo anular una factura electrónica en SUNAT.
¿Se puede emitir una factura electrónica con fecha anterior?
Sí, pero solo dentro del plazo de envío: la fecha de emisión que consignas en la factura puede ser anterior al día en que la transmites, siempre que llegue a la SUNAT o al OSE a más tardar el tercer día calendario siguiente a esa fecha. Si pones una fecha más antigua, el envío queda fuera de plazo y el documento no tiene calidad de factura electrónica. Por ejemplo, si la envías un jueves, la fecha de emisión más antigua que puedes consignar es la del lunes.
Ese margen no sirve para mover una venta a otro mes ni para facturar tarde una operación vieja. El Reglamento de Comprobantes de Pago (art. 5) dice que, en la venta de bienes, el comprobante se emite cuando se entrega el bien o cuando se recibe el pago, lo que ocurra primero. Las normas del SEE solo admiten una fecha anterior a ese momento cuando el emisor quiere anticipar la emisión. Si la venta ya ocurrió y no emitiste a tiempo, estás ante la infracción de no emitir comprobante (ver sanciones, más abajo): consulta con tu contador cómo regularizar antes de poner una fecha que no corresponde.
La trampa de los 3 días es operativa: si tu sistema requiere pasos manuales para transmitir, cualquier semana ocupada te deja comprobantes vencidos. La transmisión debe ser automática, incluso cuando la venta se hizo sin internet y se sincronizó después.
Fuentes: R.S. N.° 000003-2023/SUNAT (plazo de envío de la factura) · SUNAT: operatividad y plazos de envío · SUNAT: resumen diario de boletas · R.S. N.° 114-2019/SUNAT (boleta: ejemplar o resumen diario) · Reglamento de Comprobantes de Pago, art. 5
Para no llevar estas fechas de memoria, descarga la calculadora de plazos SUNAT en Excel: calcula el vencimiento del envío de cada factura, nota y resumen diario de boletas, y avisa en amarillo cuando quedan 2 días o menos.
Sanciones: el cierre llega a la primera
Desde el Decreto Legislativo 1420, no emitir comprobante de pago (art. 174, num. 1 del Código Tributario) se sanciona con cierre temporal del establecimiento desde la primera oportunidad: 3 días la primera vez, 6 la segunda y 10 de la tercera en adelante (gradualidad de la R.S. 226-2019/SUNAT).
La multa sustituye al cierre solo en supuestos especiales (infracción detectada fuera del establecimiento o cierre inejecutable): 1 UIT para el Régimen General y el RMT (es decir, S/ 5.500 con la UIT 2026, según el D.S. N.° 301-2025-EF), 50% de la UIT para el RER y porcentajes de ingresos para el NRUS, con graduaciones.
Tres días de local cerrado suelen costar más que cualquier multa. Es la razón de fondo para que la emisión sea automática e imposible de "olvidar" en caja.
Fuentes: R.S. 226-2019/SUNAT, Anexo · MEF: D.S. 301-2025-EF (UIT 2026)
El IGV en 2026: 18% general, 10,5% para MYPE de restaurantes y hoteles
Dos cambios normativos tocaron las tasas este año, aunque la carga total del consumidor no cambió:
- Tasa general: se mantiene en 18%. La Ley 32387 recompuso la distribución (15,5% de IGV + 2,5% de IPM) para fortalecer el FONCOMUN, sin alterar el total.
- MYPE de restaurantes, hoteles y alojamientos turísticos: 10,5% total (8% de IGV + 2,5% de IPM) desde el 1 de enero de 2026. La tasa especial nació con la Ley 31556 y fue prorrogada hasta el 31 de diciembre de 2026 por la Ley 32219. Aplica solo a micro y pequeñas empresas cuyo rubro principal (70% o más de sus ingresos) sea restaurantes, hoteles o alojamiento, sin vinculación económica con grupos mayores.
Si tienes un restaurante y calificas, configura la tasa especial en tu sistema desde ya: aplicar 18% donde corresponde 10,5% es regalar margen.
Fuente: SUNAT: Reducción del IGV para restaurantes y hoteles
¿Operas también en Colombia?
Si tu negocio factura tanto en Perú como en Colombia, revisa nuestra guía hermana sobre la DIAN: Cómo facturar electrónicamente en Colombia en 2026. Los modelos son distintos (validación previa en Colombia, envío en 3 días en Perú) y conviene tenerlos ambos claros si operas cross-border.
Preguntas frecuentes
¿Puedo seguir facturando en papel en 2026?
Solo en casos excepcionales: sujetos del Nuevo RUS (boletas físicas) y supuestos de contingencia o baja conectividad. Para el resto, el comprobante válido es el electrónico.
¿Cuánto cuesta empezar a facturar electrónicamente?
Puede costar cero: el portal SEE-SOL es gratuito y no requiere certificado, y el Certificado Digital Tributario es gratis para negocios con ingresos de hasta ~300 UIT (vigente hasta el 31-dic-2027). El costo real aparece con el volumen: ahí pagas por un sistema que emita desde la caja.
¿Qué pasa si la SUNAT rechaza mi comprobante?
El documento rechazado no tiene validez tributaria. Debes corregir el error que indica la respuesta (datos del cliente, series, montos) y emitir un nuevo comprobante. Las CDR aceptadas debes conservarlas como respaldo.
¿Puedo emitir boleta si el cliente tiene RUC y pide factura?
Debes emitir factura: es el único comprobante que le permite sustentar el gasto y usar el crédito fiscal. La boleta no se lo permite.
¿Qué pasa con la facturación si se corta el internet?
La normativa da margen: 3 días calendario para facturas y hasta el sétimo día calendario para el resumen diario de boletas. Un POS que registra la venta sin conexión y transmite los comprobantes automáticamente al reconectar te mantiene siempre dentro del plazo.
¿Necesito un contador para facturar electrónicamente?
Para emitir, no: el sistema hace el trabajo técnico. El contador sigue siendo clave para tus declaraciones y regímenes, y agradecerá que todos tus comprobantes estén validados y ordenados.
Scrampi es un POS con facturación electrónica homologada ante la SUNAT: emite facturas y boletas desde la misma caja, gestiona las CDR automáticamente y sigue vendiendo aunque se corte el internet. Pruébalo 30 días gratis, sin tarjeta.
Guía verificada contra fuentes oficiales de la SUNAT y el MEF. Última actualización: septiembre de 2026. Si una norma cambió después de esta fecha, prima la fuente oficial.